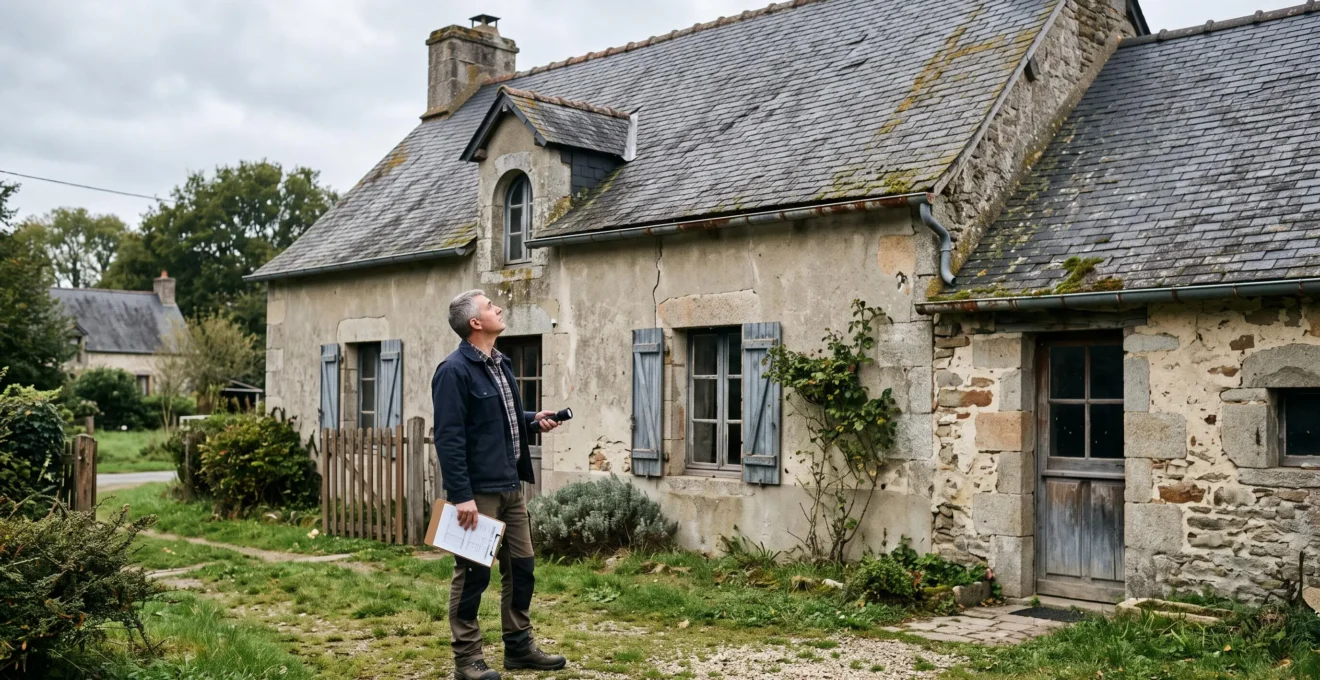
Une maison en pierre pleine de caractère, un appartement avec parquet ancien ou un immeuble aux belles proportions peuvent séduire dès la première visite. Mais derrière le prix affiché se cachent parfois des dépenses difficiles à percevoir : toiture vieillissante, réseau électrique à reprendre, humidité persistante ou rénovation énergétique devenue nécessaire.
Acheter un bien immobilier ancien sans sous-estimer les travaux suppose de calculer son coût global, et non de s’arrêter au prix de vente. L’état du bâtiment, les remplacements prévisibles, les charges d’entretien et les frais liés à l’acquisition doivent être examinés avant tout engagement.
Cette démarche concerne aussi bien les acquéreurs d’une résidence principale que les investisseurs locatifs. Elle demande de distinguer les défauts esthétiques des pathologies potentiellement coûteuses, de faire intervenir les bons professionnels et de conserver une trésorerie suffisante après la signature.
Les règles juridiques et fiscales citées ci-dessous concernent la France, sauf indication contraire. Dans les autres pays francophones, les diagnostics, procédures d’achat et obligations de rénovation doivent être vérifiés localement.
Les réflexes essentiels avant d’acheter dans l’ancien
- Comparer le prix d’acquisition augmenté des travaux et dépenses prévisibles avec celui de biens déjà rénovés.
- Faire chiffrer les postes techniques importants et examiner les diagnostics ainsi que les documents de copropriété.
- Prévoir une réserve de trésorerie distincte de l’apport, puis sécuriser les engagements contractuels avec le notaire.
- Pourquoi un logement ancien moins cher peut-il coûter davantage après quelques années ?
- Comment chiffrer les travaux d’un logement ancien avant de faire une offre ?
- Ancien rénové ou à rénover : lequel choisir si vous manquez de temps ?
- Quels éléments d’un logement ancien vérifier pour anticiper les remplacements coûteux ?
- Quand utiliser le coût des travaux pour négocier le prix d’un bien ancien ?
- Comment repérer les défauts d’un immeuble lors d’une seule visite ?
- Quelle erreur de budget peut vous laisser sans trésorerie au moment de signer ?
- Comment sécuriser un achat immobilier ancien avant de signer un engagement définitif ?
Pourquoi un logement ancien moins cher peut-il coûter davantage après quelques années ?
Un logement ancien proposé à un prix inférieur au marché peut finalement coûter davantage qu’un bien rénové lorsque les dépenses différées s’accumulent. La rénovation énergétique, le remplacement d’équipements vieillissants et l’entretien du bâtiment peuvent absorber l’économie initiale. Il faut donc comparer le coût global de possession, et pas uniquement le prix au mètre carré.
Une décote apparente de 10 à 20 % par rapport à des biens comparables, lorsqu’elle existe, ne constitue pas automatiquement une opportunité. Elle peut refléter des travaux importants que le vendeur ne souhaite pas réaliser. Cette différence de prix doit être confrontée à des estimations techniques, sans présumer que toute décote correspond exactement au montant des rénovations nécessaires.
Pour comprendre le risque, il est utile de séparer les dépenses en trois catégories :
- Les travaux immédiats : sécurisation de l’électricité, réparation d’une infiltration, remise en fonctionnement du chauffage ou interventions indispensables à l’occupation.
- Les travaux différés : remplacement d’une chaudière, réfection de toiture, rénovation des menuiseries ou interventions sur la plomberie dans les années suivantes.
- Les coûts récurrents : entretien, réparations ponctuelles, charges de copropriété et consommation d’énergie.
Le diagnostic de performance énergétique constitue également un indicateur important, particulièrement pour un investissement locatif en France. Selon les conditions prévues par la réglementation française, les logements classés G sont concernés par les restrictions de location depuis 2025, les logements F à partir de 2028 et les logements E à partir de 2034. La fiche officielle de Service Public sur le diagnostic de performance énergétique précise ces obligations et les informations fournies par le DPE.
Ces échéances peuvent transformer une rénovation énergétique initialement facultative dans le projet de l’acquéreur en dépense nécessaire pour maintenir un usage locatif. Le diagnostic fournit des recommandations et des estimations indicatives, qui ne remplacent toutefois pas les devis.
Exemple pédagogique : la fausse économie à l’achat
Dans un scénario entièrement hypothétique, un appartement ancien coûte 180 000 €, contre 210 000 € pour un appartement comparable déjà rénové. L’économie apparente est de 30 000 €.
Si l’acquéreur doit engager 22 000 € de rénovation immédiate, puis 14 000 € de remplacements dans les années suivantes, son coût d’acquisition et de travaux atteint 216 000 €, avant même les frais d’achat et d’entretien. Les montants illustrent un raisonnement budgétaire et ne constituent pas des prix de marché.
Le bon test consiste donc à établir un prix d’achat corrigé des travaux, puis à le comparer à la valeur de biens équivalents déjà rénovés, en tenant compte de leur emplacement, de leur surface et de leurs prestations.
Si l’avantage financier disparaît après intégration des travaux, le charme du logement peut encore justifier votre préférence, mais il ne doit plus être présenté comme une économie certaine. La qualité du chiffrage devient alors déterminante.
Comment chiffrer les travaux d’un logement ancien avant de faire une offre ?
Pour chiffrer les travaux avant une offre, commencez par une estimation globale, puis demandez des devis détaillés pour les postes coûteux. Lorsque des indices suggèrent un défaut structurel ou une humidité importante, faites réaliser une expertise technique indépendante. Plus les travaux conditionnent la rentabilité de l’achat, plus l’estimation doit être précise et vérifiable.
Une approche progressive évite d’engager immédiatement des frais d’expertise sur chaque logement visité, sans prendre le risque de signer sur la base d’un montant approximatif.
- Premier niveau : l’estimation indicative. Utilisez les surfaces, l’état des pièces et l’ampleur des interventions pour établir une enveloppe préliminaire. Les ratios au mètre carré permettent de trier les biens, mais ne suffisent pas à décider.
- Deuxième niveau : les devis par lot. Demandez aux entreprises de préciser les prestations, quantités, fournitures, contraintes d’accès, délais et taxes applicables.
- Troisième niveau : l’expertise ciblée. Faites vérifier les désordres susceptibles de compromettre la faisabilité ou de provoquer des dépenses majeures avant de vous engager contractuellement.
Un chiffrage fiable distingue le gros œuvre, la toiture, l’électricité, la plomberie, le chauffage, l’isolation, les menuiseries et les finitions. Cette ventilation permet de différencier les interventions indispensables de celles qui peuvent attendre.
Les postes invisibles sont particulièrement délicats. Un plancher affaibli, une infiltration ancienne, un défaut de structure ou des réseaux dissimulés peuvent nécessiter des interventions que la visite ne permet pas d’évaluer. Pour ces situations, une estimation forfaitaire sans investigation technique demeure fragile.
Le budget doit également comprendre les interventions périphériques : retrait ou traitement de matériaux contenant de l’amiante ou du plomb lorsque nécessaire, évacuation des déchets, protections du chantier, éventuel relogement et remise en état des espaces affectés.
La fiscalité mérite une attention spécifique. En France métropolitaine, certains travaux de rénovation de logements achevés depuis plus de deux ans peuvent bénéficier, sous conditions, de taux de TVA de 10 % ou 5,5 %, tandis que d’autres relèvent du taux normal de 20 %. La fiche de Service Public sur les taux de TVA des travaux de rénovation détaille les principales conditions d’application. Comparez toujours les devis toutes taxes comprises.
Votre dossier de chiffrage avant l’offre
- Créer un tableau de travaux par lot avec l’urgence de chaque intervention et un premier montant estimatif.
- Obtenir des devis écrits pour les postes techniques majeurs et les joindre au dossier d’achat.
- Faire examiner les anomalies préoccupantes par un professionnel compétent et conserver son compte rendu.
- Ajouter les frais périphériques et une provision pour imprévus dans un budget consolidé toutes taxes comprises.
- Transmettre ce budget au financeur et au notaire pour vérifier la faisabilité du financement et les protections contractuelles envisageables.
Une offre peut prévoir des conditions adaptées aux résultats d’une expertise ou à l’obtention d’un financement incluant les travaux. Leur efficacité dépend de leur rédaction, des délais retenus et de l’acceptation du vendeur ; il ne suffit pas de les mentionner de façon vague.
Le budget le plus utile n’est pas nécessairement celui qui donne un chiffre très précis : c’est celui qui rend les incertitudes visibles et permet de décider lesquelles doivent être levées avant la signature.
Ancien rénové ou à rénover : lequel choisir si vous manquez de temps ?
Si vous manquez de temps, un logement ancien rénové et techniquement vérifié est généralement plus adapté qu’un bien nécessitant un chantier complet. Il peut réduire le suivi des entreprises, les retards et les besoins de relogement. Un logement partiellement rénové constitue également une solution intermédiaire, à condition que les travaux restants soient simples et correctement identifiés.
La différence ne se limite pas au prix. Acheter un bien à rénover implique de coordonner des professionnels, prendre des décisions techniques, comparer les devis et résoudre les imprévus. Même lorsque la réalisation est confiée à des entreprises, le propriétaire doit souvent consacrer du temps au suivi et aux arbitrages.
Le choix dépend donc à la fois de la disponibilité personnelle et de la capacité à absorber un éventuel décalage du calendrier.
| Critère | Ancien rénové | Ancien à rénover | Ancien partiellement rénové |
|---|---|---|---|
| Temps de gestion | En principe limité | Potentiellement important | Variable selon les travaux restants |
| Imprévus techniques | Possibles malgré les travaux récents | Plus difficiles à anticiper | À concentrer sur les postes non rénovés |
| Emménagement | Souvent rapide | Peut nécessiter un report | Parfois possible avec travaux progressifs |
| Personnalisation | Plus limitée sans refaire l’existant | Importante | Ciblée sur certains espaces |
| Documents à examiner | Factures, garanties et qualité de réalisation | Diagnostics, devis et expertises | Ensemble des justificatifs disponibles |
Attention toutefois à l’expression « entièrement rénové ». Elle ne signifie pas nécessairement que la toiture, la structure, l’isolation et tous les réseaux ont été remis à neuf. Une peinture récente ou une cuisine modernisée peuvent masquer des installations plus anciennes.
Demandez les factures, les dates et la nature exacte des travaux, les informations relatives aux entreprises intervenantes et les garanties éventuellement mobilisables. Une installation électrique ou de gaz récemment modifiée mérite également une vérification documentaire adaptée.
Pour une résidence principale, l’urgence est souvent de pouvoir emménager dans un logement habitable sans supporter simultanément un loyer et un chantier. Dans un investissement locatif, il faut ajouter au raisonnement les revenus locatifs non perçus pendant les travaux, sans supposer que la mise en location sera immédiate une fois le chantier terminé.
Le bien partiellement rénové peut présenter un compromis intéressant lorsque les interventions lourdes sont documentées et qu’il reste principalement des aménagements non urgents. Cette appréciation repose cependant sur l’état technique réel et non sur la présentation commerciale.
Un achat adapté à votre emploi du temps suppose de choisir un chantier que vous êtes réellement capable d’assumer, financièrement comme personnellement. Il reste à vérifier que les éléments les plus coûteux du bâtiment ne contredisent pas cette première impression.
Quels éléments d’un logement ancien vérifier pour anticiper les remplacements coûteux ?
Les éléments prioritaires sont la toiture, la structure, les planchers, les réseaux électriques et sanitaires, le chauffage et les signes d’humidité. Leur remplacement peut peser beaucoup plus lourd que les finitions visibles. Une visite attentive doit être complétée par les diagnostics disponibles, l’historique d’entretien et, lorsque nécessaire, une expertise indépendante du bâtiment.
Plutôt que d’attribuer automatiquement une durée de vie à chaque équipement, examinez son ancienneté connue, son état, son entretien et les indices de dégradation. Deux installations du même âge peuvent présenter des besoins très différents.
| Élément | Signaux d’alerte | Vérification utile |
|---|---|---|
| Toiture et charpente | Tuiles déplacées, ardoises abîmées, traces d’infiltration | Inspection adaptée par un couvreur ou professionnel compétent |
| Structure et planchers | Fissures évolutives, affaissement, déformations | Expertise structurelle si suspicion de désordre |
| Menuiseries | Déformations, défauts de fermeture, infiltrations | Examen des cadres, joints et performances |
| Électricité | Tableau vétuste, anomalies signalées, équipements dégradés | Diagnostic et contrôle par un électricien |
| Plomberie | Fuites, corrosion apparente, pression insuffisante | Contrôle des réseaux et équipements accessibles |
| Chauffage | Pannes récurrentes, entretien inconnu, matériel ancien | Historique d’entretien et avis d’un professionnel |
| Assainissement | Odeurs, reflux, anomalies documentées | Contrôle adapté au type d’installation |
L’humidité mérite une attention particulière. Salpêtre, peintures cloquées, auréoles, odeurs persistantes ou dégradation des revêtements peuvent révéler des infiltrations, de la condensation ou des remontées capillaires. Ces indices ne suffisent pas à établir la cause : seul un diagnostic adapté permet d’orienter les travaux pertinents.
En France, le dossier de diagnostic technique apporte des informations utiles sur les risques et l’état de certaines installations. Selon les caractéristiques du logement, il peut notamment comprendre des diagnostics concernant le DPE, l’électricité, le gaz, l’amiante, le plomb, les termites ou l’assainissement.
Ces documents n’ont cependant pas tous le même objet. Un DPE n’est pas une expertise structurelle, un diagnostic électrique ne décrit pas nécessairement le coût d’une rénovation complète, et l’absence d’anomalie signalée ne certifie pas l’état parfait du bâtiment.
Le recours à un architecte, à un expert indépendant du bâtiment ou à un professionnel spécialisé est particulièrement pertinent lorsque les fissures, l’humidité ou des déformations suscitent un doute sérieux. La mission doit préciser les éléments réellement examinés et ses éventuelles limites, notamment lorsque certains ouvrages restent inaccessibles.
Une fois les défauts identifiés, leur valeur économique peut être évaluée. Cette analyse sert non seulement à choisir le bien, mais aussi à construire une négociation fondée sur des éléments objectifs.
Quand utiliser le coût des travaux pour négocier le prix d’un bien ancien ?
Le coût des travaux devient un argument de négociation pertinent lorsque les interventions nécessaires sont identifiées, documentées et chiffrées. Présenter des devis ou une expertise donne au vendeur des éléments concrets pour comprendre la baisse de prix demandée. Cette méthode est généralement plus défendable qu’une négociation fondée uniquement sur une impression, sans garantir que le vendeur acceptera.
Le meilleur moment dépend du déroulement de la vente. Une première visite sert à identifier les défauts majeurs. La contre-visite permet de les examiner avec davantage de précision, éventuellement avec un artisan ou un expert. La négociation devient plus étayée lorsque les principaux coûts sont connus.
Un bien présent depuis longtemps sur le marché peut offrir une marge de discussion, mais sa durée de commercialisation ne démontre pas à elle seule que le prix est excessif. Inversement, une forte demande locale peut limiter les possibilités de négociation, même en présence de travaux.
Pour préparer une proposition, associez chaque anomalie à un poste budgétaire :
- Un réseau électrique présentant des défauts importants : joindre le diagnostic et un devis correspondant aux interventions nécessaires.
- Une couverture endommagée : demander une estimation à un couvreur, en distinguant réparation localisée et réfection complète.
- Un chauffage à remplacer : documenter l’état de l’équipement et le coût de la solution envisagée.
- Des traces d’humidité : faire identifier leur origine avant de réclamer une réduction correspondant à un traitement particulier.
Un montant de travaux ne se transforme pas mécaniquement en réduction équivalente du prix. La valeur du bien, sa localisation, les ventes comparables et les préférences du vendeur restent déterminantes. Il faut également distinguer les travaux nécessaires des améliorations de confort choisies par l’acquéreur.
Exemple hypothétique : formuler une négociation documentée
Un appartement est affiché à 245 000 €. Des devis identifient 9 000 € de travaux électriques et 6 000 € de réparations indispensables. L’acheteur peut présenter ces 15 000 € de dépenses comme justification d’une offre inférieure au prix demandé.
Le vendeur reste libre de refuser, d’accepter ou de proposer un compromis. L’exemple n’implique pas qu’une baisse de 15 000 € soit automatiquement obtenue ou économiquement justifiée.
La négociation doit enfin rester compatible avec le financement. Une banque examine la faisabilité économique du projet en fonction de ses propres critères ; un prix d’achat réduit ne compense pas forcément un chantier trop coûteux ou mal financé.
La qualité des arguments dépend aussi des informations recueillies lors de la visite. Dans un appartement ancien, cette vigilance doit s’étendre à l’ensemble de l’immeuble, pas seulement aux pièces privatives.
Comment repérer les défauts d’un immeuble lors d’une seule visite ?
Pour repérer les défauts d’un immeuble en une seule visite, suivez un parcours structuré depuis les sous-sols jusqu’aux étages supérieurs, en observant aussi les parties communes. Examinez les fissures, les traces d’humidité, les équipements collectifs et l’entretien général. Complétez ces observations par les documents de copropriété, car certains travaux futurs restent invisibles.
Une visite organisée permet d’éviter que l’agencement séduisant de l’appartement ou le discours commercial mobilise toute l’attention. Commencez, lorsque l’accès est autorisé, par les abords, les façades et les sous-sols, puis examinez les escaliers, les paliers, les installations communes visibles et enfin le logement.
Dans les caves et les espaces techniques accessibles, recherchez les infiltrations apparentes, les traces de réparations et les odeurs persistantes. Dans la cage d’escalier, observez les plafonds, les revêtements, les fissures et l’état des menuiseries.
Ne négligez pas les équipements collectifs : ascenseur, toiture, canalisations, façade et systèmes communs de chauffage peuvent provoquer des dépenses importantes. L’état observable ne suffit toutefois pas à connaître les travaux déjà votés, les décisions envisagées ou leur répartition entre copropriétaires.
Pour un achat en copropriété en France, consultez les procès-verbaux des trois dernières assemblées générales, le carnet d’entretien et, lorsqu’ils existent et sont applicables, les informations sur le diagnostic technique global ainsi que le plan pluriannuel de travaux ou son projet. La fiche de Service Public sur l’achat d’un logement en copropriété présente les documents et informations à transmettre dans le cadre de la vente.
Examinez également les charges courantes, les dépenses exceptionnelles, les travaux votés et les éventuelles difficultés financières de la copropriété. Le pré-état daté, lorsqu’il est fourni, peut contribuer à l’analyse financière, mais son contenu et son statut doivent être distingués des documents légalement requis.
À l’intérieur du logement, effectuez des vérifications simples avec l’accord du vendeur : ouvrir les fenêtres, tester les robinets, observer l’écoulement et la pression d’eau, examiner les zones accessibles derrière les meubles et contrôler les odeurs inhabituelles. Une visite par temps pluvieux peut parfois révéler des indices d’infiltration qui seraient invisibles par temps sec.
Échanger avec le gardien ou les occupants peut aider à identifier des désordres récurrents. Ces témoignages informels doivent cependant être distingués des constats techniques et des décisions officielles de copropriété.
Même si aucun défaut majeur n’apparaît, les dépenses collectives et leur calendrier doivent être intégrés au budget. Un achat techniquement acceptable peut devenir financièrement difficile lorsque plusieurs paiements se concentrent autour de la signature.
Quelle erreur de budget peut vous laisser sans trésorerie au moment de signer ?
L’erreur la plus dangereuse consiste à consacrer toute son épargne à l’apport personnel et au prix d’achat, sans réserver les sommes nécessaires aux frais annexes, aux premiers travaux et aux imprévus. Une acquisition peut être finançable sur le papier tout en créant une tension de trésorerie au moment de signer ou pendant les premiers mois du chantier.
Le prix de vente ne représente qu’une partie du décaissement. Selon la transaction et le financement, il faut aussi tenir compte des frais d’acquisition, des éventuels frais d’agence non inclus dans le prix considéré, des garanties du prêt, des frais de dossier, des expertises et du déménagement.
En France, les frais d’acquisition couramment appelés « frais de notaire » regroupent notamment des impôts, taxes, débours et rémunérations réglementées. Leur montant doit être estimé avec le notaire en fonction du bien et de l’opération, plutôt qu’en appliquant un pourcentage présenté comme universel.
Le problème est particulièrement sensible lorsque l’achat inclut une rénovation. Les entreprises peuvent demander des acomptes, puis facturer à mesure de l’avancement. De son côté, la banque peut prévoir un déblocage des fonds affectés aux travaux selon des justificatifs et modalités contractuelles précises.
Les échéances de prêt, les assurances et, parfois, le loyer du logement précédent peuvent se cumuler avant que le chantier soit terminé. Les aides à la rénovation, lorsqu’elles sont accessibles, comportent leurs propres conditions et calendriers ; elles ne doivent pas être assimilées à des liquidités immédiatement disponibles.
Simulation pédagogique : une trésorerie insuffisante malgré un financement accordé
Un acquéreur dispose, dans cet exemple hypothétique, de 35 000 € d’épargne et prévoit d’utiliser 30 000 € pour son apport. Il conserve donc 5 000 €.
Si les frais restant à payer avec ses fonds propres et les dépenses immédiates non couvertes par les déblocages bancaires atteignent 9 000 €, il manque 4 000 € au moment où ces paiements deviennent exigibles. Le prêt peut avoir été accordé sans que cette difficulté de calendrier soit résolue.
Il est donc utile d’établir un calendrier de trésorerie distinguant les sommes personnelles disponibles, les paiements à effectuer et les fonds attendus. Une provision pour imprévus doit être séparée des dépenses déjà identifiées, son montant étant ajusté à l’incertitude du chantier.
En l’absence de réserve, la découverte d’un défaut supplémentaire peut provoquer une interruption des travaux, un report d’emménagement ou la recherche d’un financement complémentaire qui n’est jamais garanti.
Un budget d’achat doit rester viable même lorsque les paiements arrivent dans un ordre défavorable. Une fois cette capacité financière vérifiée, la dernière étape consiste à sécuriser juridiquement l’acquisition.
À retenir avant de vous engager
- La valeur d’un bien ancien dépend autant de son état technique et des dépenses futures que de son prix affiché.
- Les diagnostics et devis éclairent la décision, mais ne remplacent pas la vérification des documents contractuels et des risques non couverts.
- Les conditions de financement, les expertises importantes et les autorisations nécessaires doivent être examinées avant qu’il ne soit trop tard pour adapter le projet.
Comment sécuriser un achat immobilier ancien avant de signer un engagement définitif ?
Pour sécuriser l’achat d’un logement ancien, faites examiner les diagnostics, les documents de propriété, les besoins de travaux et votre financement avant de signer un avant-contrat. Consultez le notaire suffisamment tôt pour définir les conditions suspensives adaptées. L’objectif est de connaître les risques majeurs et de prévoir contractuellement les situations susceptibles de remettre l’achat en cause.
En France, les étapes habituelles comprennent l’offre d’achat, la promesse ou le compromis de vente lorsqu’un avant-contrat est signé, puis l’acte authentique devant notaire. Chaque étape possède ses propres effets juridiques.
Une offre d’achat acceptée peut engager l’acquéreur. Il est donc risqué de considérer cette première formalité comme une simple réservation informelle. Les modalités précises de l’engagement et les possibilités de renonciation doivent être appréciées selon le contrat et le droit applicable.
Pour l’acquéreur non professionnel d’un logement à usage d’habitation en France, un délai légal de rétractation de dix jours est en principe prévu à compter de la notification régulière de l’avant-contrat, suivant les conditions légales. Lorsque la vente intervient sans avant-contrat, un mécanisme de réflexion peut s’appliquer. Cette protection ne doit pas être confondue avec une faculté générale d’annuler l’achat à n’importe quel moment.
Les conditions suspensives peuvent contribuer à protéger le projet, notamment lorsque certains éléments essentiels restent à confirmer :
- Le financement : définir correctement les caractéristiques du prêt recherché, en tenant compte des travaux lorsque ceux-ci doivent être financés.
- L’expertise complémentaire : préciser, si le vendeur l’accepte, les investigations attendues, leurs résultats déterminants et les délais correspondants.
- Les autorisations d’urbanisme : examiner si les transformations envisagées nécessitent une autorisation et prévoir, lorsque cela est justifié, une condition adaptée.
- Les contraintes juridiques : faire vérifier les servitudes, restrictions, procédures ou situations susceptibles d’empêcher l’usage prévu du bien.
Une condition suspensive ne protège réellement l’acheteur que si son objet, ses critères et ses délais sont rédigés correctement. Il ne faut pas présumer qu’une clause générale mentionnant les travaux autorisera automatiquement un désengagement si leur coût dépasse les attentes.
Le notaire vérifie notamment les titres, les caractéristiques juridiques de la vente et les documents nécessaires à l’acte. Pour une copropriété, il convient également de clarifier les informations financières, les travaux votés et leur répartition entre vendeur et acquéreur conformément aux règles applicables et aux stipulations contractuelles.
Lorsque l’achat s’accompagne de travaux importants, les assurances et responsabilités des intervenants doivent être examinées. En France, l’assurance dommages-ouvrage peut être obligatoire pour certains travaux relevant de la responsabilité décennale ; elle ne constitue ni une assurance générale contre tous les défauts d’un logement ancien ni une garantie de bonne fin de chantier.
Enfin, la rescision pour lésion prévue par le droit français est un recours exceptionnel ouvert au vendeur immobilier dans des conditions strictes, lorsqu’il a subi une lésion légalement caractérisée. Ce mécanisme ne constitue pas une protection générale de l’acquéreur contre les travaux sous-estimés ou les mauvaises affaires.
Pour avancer sereinement, réunissez dans un dossier unique les diagnostics, les devis, les documents de copropriété, le calendrier de trésorerie et les questions restant à résoudre. Présentez-le au notaire et au financeur avant de signer : vous pourrez alors décider d’acheter, de renégocier ou de renoncer en comprenant précisément les risques encore ouverts.
Faut-il obligatoirement faire venir un expert avant d’acheter une maison ancienne ?
Une expertise générale indépendante n’est pas systématiquement obligatoire en France pour acheter une maison ancienne. Elle peut néanmoins être particulièrement utile lorsque le bâtiment présente des fissures, des infiltrations, des planchers déformés ou des travaux structurels envisagés. Les diagnostics réglementaires ne remplacent pas cette analyse technique.
Peut-on acheter un logement ancien sans connaître le montant exact des travaux ?
Oui, mais l’acheteur doit distinguer les montants estimés des risques non encore chiffrés. Des devis sur les postes principaux, une provision pour imprévus et, si nécessaire, une expertise complémentaire permettent de limiter l’incertitude. Lorsque celle-ci est trop importante, il peut être préférable de reporter l’engagement ou de renoncer.
Un bon diagnostic énergétique garantit-il l’absence de gros travaux ?
Non. Le DPE renseigne sur la performance énergétique et climatique conventionnelle d’un logement. Il ne garantit ni la solidité de la structure, ni l’absence d’humidité, ni le bon état de l’ensemble des équipements. Une bonne classe énergétique ne dispense donc pas d’examiner les autres composantes du bâtiment.
Comment savoir si les travaux de copropriété resteront à la charge du vendeur ?
En France, la répartition des dépenses entre vendeur et acquéreur dépend notamment des règles applicables aux appels de fonds et des stipulations de l’acte de vente. Il faut examiner les décisions d’assemblée générale, les appels prévus et les clauses contractuelles avec le notaire. Un chantier voté avant la vente n’est pas automatiquement payé intégralement par le vendeur.
Est-il préférable de financer les travaux avec le prêt immobilier ou avec son épargne ?
La réponse dépend des conditions de financement, du coût du crédit, de la nature des travaux et de la trésorerie disponible. Intégrer certains travaux au prêt peut préserver une partie de l’épargne, mais les fonds peuvent être débloqués selon des modalités spécifiques. Utiliser son épargne réduit le recours à l’emprunt, au risque de fragiliser la réserve de sécurité. Les deux scénarios doivent être comparés avec le financeur.